実務ガイド
早期退職の割増退職金の税金はいくら?勤続年数別の手取りと、希望退職で失業保険が会社都合になる条件
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告(成果報酬型広告)を掲載する場合があります。掲載順はおすすめ順位ではありません。
この記事の結論
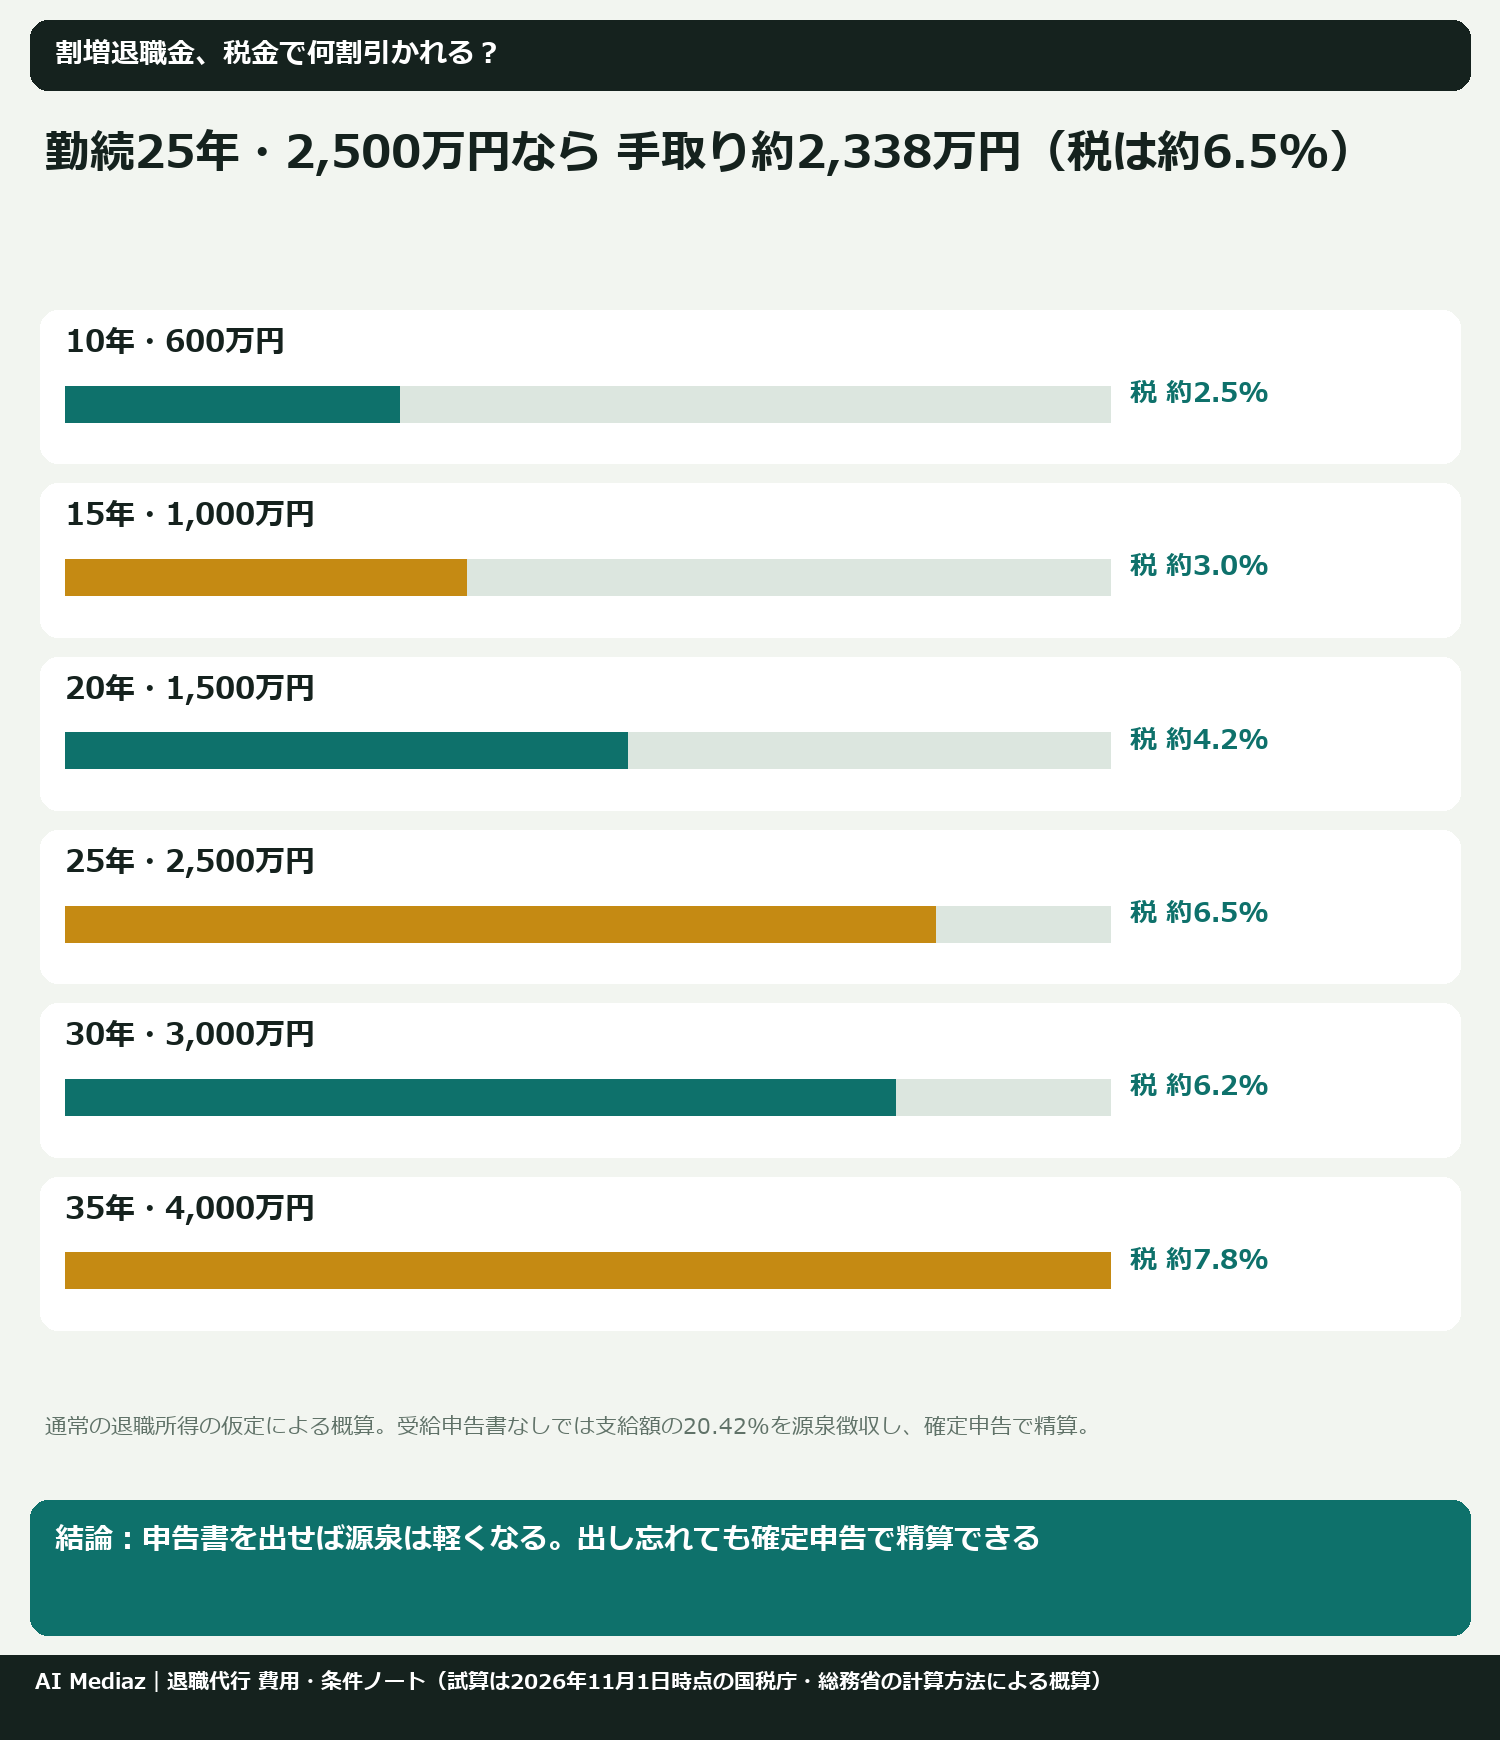
- 割増退職金も原則「退職所得」。通常の退職金と合計した額から退職所得控除を引き、その1/2だけに課税されるので、勤続25年・2,500万円でも税は合計約162万円(約6.5%)の試算です。
- 「退職所得の受給に関する申告書」を出さないと、支給額の20.42%が源泉徴収されます。確定申告で取り戻せますが、数百万円が一時的に引かれたままになります。
- 希望退職でも、人員整理目的の一時的な募集なら失業保険が「会社都合(特定受給資格者)」になる可能性があります。常設の早期退職優遇制度への応募は対象外です。応募するかどうかは、募集要項と公式窓口で確かめたうえで決めてください。
この記事は特定の募集への応募を勧めるものではありません。税額は2026年11月1日時点の国税庁・総務省の計算方法による概算です。個別の判断は勤務先の人事、税務署・税理士、ハローワークで確認してください。
早期退職の割増退職金と税金:2026年の募集はどれくらい?
東京商工リサーチの集計(2026年10月3日公表)によると、2026年1〜9月に早期・希望退職の募集が判明した上場企業は22社・5,345人でした。前年同期(34社・1万1,909人)より社数は35.2%減、人数は55.1%減と、ほぼ半減しています。
| 項目 | 2026年1〜9月 | 前年同期 |
|---|---|---|
| 募集企業数 | 22社 | 34社 |
| 募集人数 | 5,345人 | 1万1,909人 |
| 製造業の割合 | 20社(90.9%) | ― |
| 業種で最多 | 電気機器 8社 | ― |
| 直近決算が黒字の企業 | 14社(63.6%) | ― |
(出典:東京商工リサーチ。2026年9月30日公表分の速報値まで。適時開示資料と同社の独自調査で、募集内容を確認できた上場企業が対象)
黒字企業が6割を超えており、業績が悪くなくても募集は出ます。「割増込みの手取り」と「失業保険の扱い」を先に整理しておきましょう。
割増退職金も「退職所得」になる?
原則として、なります。 所得税基本通達30-1では、退職しなければ支払われなかったもので、退職を理由に一時に支払われる給与を「退職手当等」としています。早期退職・希望退職の割増金(加算金・特別退職金など名称はさまざま)は、退職に応じたことで支払われるお金なので、通常の退職金と合わせて退職所得として扱われるのが一般的です。
ただし通達は、計算方法などからみて在職者の賞与と同じ性質のものは、退職時に払われても退職手当等に当たらないとしています。実質が賞与や給与の精算なら扱いが変わる可能性があるため、支給明細の内訳(何が退職金で、何が給与・賞与か)を人事に確認してください。
税金の計算はどうなる?
国税庁 No.1420 の計算方法を整理すると、次の3段階です。
- 退職所得控除を求める
- 勤続20年以下:40万円×勤続年数(80万円に満たないときは80万円)
- 勤続20年超:800万円+70万円×(勤続年数−20年)
- 勤続年数の1年未満の端数は1年に切り上げ
- 課税退職所得=(退職金の総額−退職所得控除)×1/2
- 所得税等=速算表の税額×102.1%、住民税=課税退職所得×10%(市町村6%・道府県4%)
ポイントは、割増分は控除枠の「上」に積まれることです。控除は勤続年数で決まるので、割増が増えるほど課税対象も増えますが、1/2課税のおかげで税負担は穏やかです。なお、勤続5年以下の役員等は1/2課税なし、勤続5年以下の短期退職手当等は控除後300万円を超える部分に1/2課税が適用されません(No.1420)。令和8年分の基礎控除の引上げ(2026年12月1日施行)は、退職所得控除や速算表を変えるものではありません。
勤続年数・金額別の手取りはいくら?(試算)
| ケース(割増込みの総額) | 退職所得控除 | 課税退職所得 | 所得税等 | 住民税 | 手取り |
|---|---|---|---|---|---|
| 勤続10年・600万円 | 400万円 | 100万円 | 約5.1万円 | 10万円 | 約584.9万円 |
| 勤続15年・1,000万円 | 600万円 | 200万円 | 約10.5万円 | 20万円 | 約969.5万円 |
| 勤続20年・1,500万円 | 800万円 | 350万円 | 約27.8万円 | 35万円 | 約1,437.2万円 |
| 勤続25年・2,500万円 | 1,150万円 | 675万円 | 約94.2万円 | 67.5万円 | 約2,338.3万円 |
| 勤続30年・3,000万円 | 1,500万円 | 750万円 | 約111.2万円 | 75万円 | 約2,813.8万円 |
| 勤続35年・4,000万円 | 1,850万円 | 1,075万円 | 約205.4万円 | 107.5万円 | 約3,687.1万円 |
割増分のうち、手元にいくら残る?
「割増がいくら上乗せされたら、実際にいくら増えるのか」も試算しました。
| 勤続 | 通常の退職金 | 割増 | 割増で増える税 | 割増の手残り |
|---|---|---|---|---|
| 20年 | 1,000万円 | 500万円 | 約47.7万円 | 約452.3万円(約90%) |
| 25年 | 1,500万円 | 1,000万円 | 約135.3万円 | 約864.7万円(約86%) |
| 30年 | 2,000万円 | 1,000万円 | 約145.6万円 | 約854.4万円(約85%) |
| 35年 | 2,500万円 | 1,500万円 | 約257.1万円 | 約1,242.9万円(約83%) |
割増の8〜9割程度は手元に残る計算です。ただし税金だけの比較なので、定年まで働いた場合の収入や再就職後の収入と比べないと、応募が得かどうかは判断できません。
勤続年数と控除の関係、iDeCo一時金と受け取る順番の影響は、退職金とiDeCo一時金の「10年ルール」で詳しく試算しています。
申告書を出さないと20.42%引かれる?
はい。 「退職所得の受給に関する申告書」を退職金の支払者(会社)に出していないと、控除も1/2課税も使わずに、支給額×20.42% が所得税等として源泉徴収されます(国税庁 No.2732)。
| ケース | 申告書あり(所得税等) | 申告書なし(源泉徴収) | 一時的に多く引かれる額 |
|---|---|---|---|
| 勤続15年・1,000万円 | 約10.5万円 | 約204.2万円 | 約193.7万円 |
| 勤続25年・2,500万円 | 約94.2万円 | 約510.5万円 | 約416.3万円 |
| 勤続35年・4,000万円 | 約205.4万円 | 約816.8万円 | 約611.4万円 |
多く引かれた分は翌年の確定申告で精算されますが、戻るまで数百万円が手元にない状態になります。申告書は退職金の支払日より前に提出しておきましょう。申告書を出していれば、原則として退職所得について確定申告は不要です(医療費控除などで申告する場合は、退職所得も記載します)。
年の途中で退職して年末調整を受けない場合の給与側の確定申告は、年の途中退職の確定申告を参照してください。
希望退職に応じたら失業保険は会社都合になる?
ここは「募集の性質」で分かれます。ハローワークの「特定受給資格者の範囲」では、事業主から直接・間接に退職を勧められて離職した人を特定受給資格者(いわゆる会社都合)としつつ、従来から恒常的に設けられている早期退職優遇制度への応募は該当しないとしています。
厚生労働省のパンフレット「特定受給資格者及び特定理由離職者の範囲と判断基準」は、この退職勧奨の判断基準として、名称を問わず人員整理が目的で、措置の導入が離職前1年以内、募集期間が3か月以内の希望退職募集に応じた離職を挙げています。これに当たらない人員整理での希望退職は特定理由離職者の範囲に挙げられていますが、扱いは「窓口に問い合わせ」とされています。
| 募集のタイプ | 離職区分の目安 | 所定給付日数 | 給付制限 |
|---|---|---|---|
| 人員整理目的・期間限定の希望退職(上の定義に当たるもの) | 特定受給資格者になる可能性 | 年齢・加入期間で90〜330日 | なし |
| 上に当たらない企業整備による人員整理で、希望退職に応じた | 特定理由離職者になる可能性(窓口で確認) | 一般の離職者と同じ(90〜150日) | なし |
| 常設の早期退職優遇制度(セカンドキャリア制度など)に応募 | 一般の離職者(自己都合)の扱い | 90〜150日 | 原則1か月(2025年4月1日以降の離職) |
最終的な区分は、会社が書く離職票の離職理由と本人の申し出をもとにハローワークが判断します。募集要項に「人員整理」「募集期間」が書かれた書類は、手続きの際に提示できるよう保管しておきましょう。離職理由の区分そのものの違いは自己都合と「特定理由離職者」「特定受給資格者」の違いにまとめています。
給付日数はどれくらい違う?
特定受給資格者の所定給付日数(ハローワーク)は次のとおりです。
| 離職時の年齢\加入期間 | 1年未満 | 1〜5年未満 | 5〜10年未満 | 10〜20年未満 | 20年以上 |
|---|---|---|---|---|---|
| 30歳未満 | 90日 | 90日 | 120日 | 180日 | ― |
| 30〜35歳未満 | 90日 | 120日 | 180日 | 210日 | 240日 |
| 35〜45歳未満 | 90日 | 150日 | 180日 | 240日 | 270日 |
| 45〜60歳未満 | 90日 | 180日 | 240日 | 270日 | 330日 |
| 60〜65歳未満 | 90日 | 150日 | 180日 | 210日 | 240日 |
一般の離職者は、加入期間10年未満90日・10〜20年未満120日・20年以上150日です。
基本手当日額が上限(令和8年8月1日現在、45歳以上60歳未満は9,110円)の人で比べると、50歳・加入25年なら特定受給資格者330日で約300.6万円、一般150日で約136.7万円と、約164万円の差になります。
割増退職金をもらうと失業保険は減る?
基本手当の「賃金日額」は、離職直前6か月に毎月決まって支払われた賃金から計算し、賞与等は含みません(ハローワーク「基本手当について」)。退職時に一度だけ支払われる退職金は、この毎月の賃金とは別のものです。なお、受給期間は原則として離職翌日から1年です。手続きの流れは雇用保険の基本手当と給付制限で解説しています。
PR(広告)
広告|退職ステーション無料診断と支援範囲を確認
PR(広告):民間の申請準備支援です。ハローワークの手続きは本人が無料で行えます。受給の可否は行政機関が決定します。
PR(広告)
| YELL(エール) | 公的給付金の受給可否・金額・支給時期は行政機関等が審査します。無料診断・面談の後に有料サポートを契約する場合があるため、総額・支払方法・解約返金条件・担当する専門家を契約前に確認してください。公的窓口へ自分で相談・申請することもできます。 | YELLの無料診断・面談の条件を見る(LINE) |
|---|
退職所得控除の見直しは決まった?
2026年11月1日時点で、決まっていません(議論中・未決定)。 政府は2023年6月の「新しい資本主義のグランドデザイン及び実行計画2023改訂版」で、勤続20年を境に1年あたりの控除が増える仕組みが「自らの選択による労働移動の円滑化を阻害しているとの指摘がある」として、制度変更の影響に留意しつつ見直す方針を示しました。
一方、令和8年度税制改正の大綱(2025年12月26日閣議決定)に退職所得控除の計算方法を変える内容はなく、国税庁 No.1420(令和8年4月1日現在法令等)も40万円・70万円の計算のままです。「控除が減る前に応募したほうがいい」と判断できる材料は、現時点ではありません。 今後の税制改正の大綱で示されるかを確認してください。
希望退職に応募する前のチェックリスト
- [ ] 募集要項で、割増の額・計算式・支払日・対象年齢と勤続年数を確認した
- [ ] 割増の名目と内訳(退職金か、給与・賞与の精算か)を人事に確認した
- [ ] 「退職所得の受給に関する申告書」を支払日前に出す段取りを確認した
- [ ] 同じ年に受け取る他の退職金・iDeCo等の一時金がないか確認した
- [ ] 募集が人員整理目的か、募集期間はいつまでかを書面で確認し、保管した
- [ ] 健康保険・年金と住民税の支払い方法を確認した
- [ ] 定年まで勤めた場合の収入と、再就職の見通しを比べた
退職から失業保険受給までの手順は?
- 応募前:募集要項・割増額・支払日を書面で受け取り、上の試算で手取りを確認する。
- 退職金の支払日前:「退職所得の受給に関する申告書」を会社に提出する。
- 退職後:離職票(-1、-2)を受け取り、離職理由欄が募集の実態と合っているか確認する。違うと思えば、ハローワークで申し出る。
- ハローワーク:住所地を管轄するハローワークで求職申込みと離職票の提出をする(持ち物はハローワークの案内で確認)。
- 受給開始:待期7日のあと、自己都合扱いなら給付制限(原則1か月)を経て支給。4週間に1度の失業認定を受ける。
- 翌年:申告書を出し忘れた、他にも所得控除を使う、といった場合は確定申告をする。
よくある質問
Q1. 申告書を出し忘れて20.42%引かれました。戻りますか?
翌年に確定申告をすれば、退職所得控除と1/2課税を反映して精算できます(国税庁 No.2732)。
Q2. 希望退職に応募したら必ず会社都合になりますか?
必ずではありません。常設の早期退職優遇制度への応募は特定受給資格者に当たらないとされています。判断するのはハローワークです。
Q3. 退職所得控除が縮小される前に応募したほうがいいですか?
2026年11月1日時点で見直しは決まっておらず、時期も内容も未定です。税制の予想ではなく、割増額と今後の収入の見通しで判断してください。
Q4. 住民税も退職金から引かれますか?
退職所得の住民税(10%)は、支払者が退職金から差し引いて納める特別徴収です(総務省)。前年の所得にかかる通常の住民税は別に残るので、退職月以降の納め方を確認してください。
関連ガイド
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 東京商工リサーチ「1-9月の上場企業『早期・希望退職募集』は22社 人数は5,345人、黒字企業が6割を超える」(2026/10/03)
- 国税庁 タックスアンサーNo.1420 退職金を受け取ったとき(退職所得)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.2732 退職手当等に対する源泉徴収(令和8年4月1日現在法令等)
- 国税庁 所得税基本通達 第30条関係(退職所得)30-1 退職手当等の範囲
- 国税庁 退職所得の源泉徴収税額の速算表(令和8年分。令和9年分 zeigakuhyo2027 も同じ税率・控除額)
- 総務省 退職所得に対する住民税の特別徴収について
- 内閣官房「新しい資本主義のグランドデザイン及び実行計画2023改訂版」(退職所得課税制度等の見直し)
- 財務省「令和8年度税制改正の大綱」(退職所得控除の計算方法の変更は含まれていない。既存記事 taishokukin-ideco-10nen の確認結果と、No.1420 の現行計算で照合)
- ハローワークインターネットサービス 特定受給資格者及び特定理由離職者の範囲の概要
- 厚生労働省「特定受給資格者及び特定理由離職者の範囲と判断基準」(2014年4月版。退職勧奨の判断基準に希望退職募集の3要件)
- 厚生労働省 離職証明書の離職理由の判断の基準等(「希望退職の募集」の定義)
- ハローワークインターネットサービス 基本手当の所定給付日数
- ハローワークインターネットサービス 基本手当について(受給要件・賃金日額・上限額 令和8年8月1日現在)
- 厚生労働省 令和7年4月以降の給付制限期間(自己都合離職は原則1か月)
- ハローワークインターネットサービス 雇用保険の具体的な手続き(待期7日・持ち物)
条件を並べると、次に確かめることが見えてくるね。