実務ガイド
退職金とiDeCo一時金の「10年ルール」とは?2026年からの受け取り順と税額の違いを試算
公開・内容確認:2026年10月31日 / 運営:AI Mediaz
※この記事には広告リンクを含みません。
会社の退職金とiDeCo(個人型確定拠出年金)の一時金は、受け取る順番と間隔で税金が変わります。これまで「5年ルール」と呼ばれていた扱いが、2026年(令和8年)1月から実質「10年ルール」になりました。国税庁・財務省の資料と条文をもとに、変更点と確認することを整理します。
この記事の結論
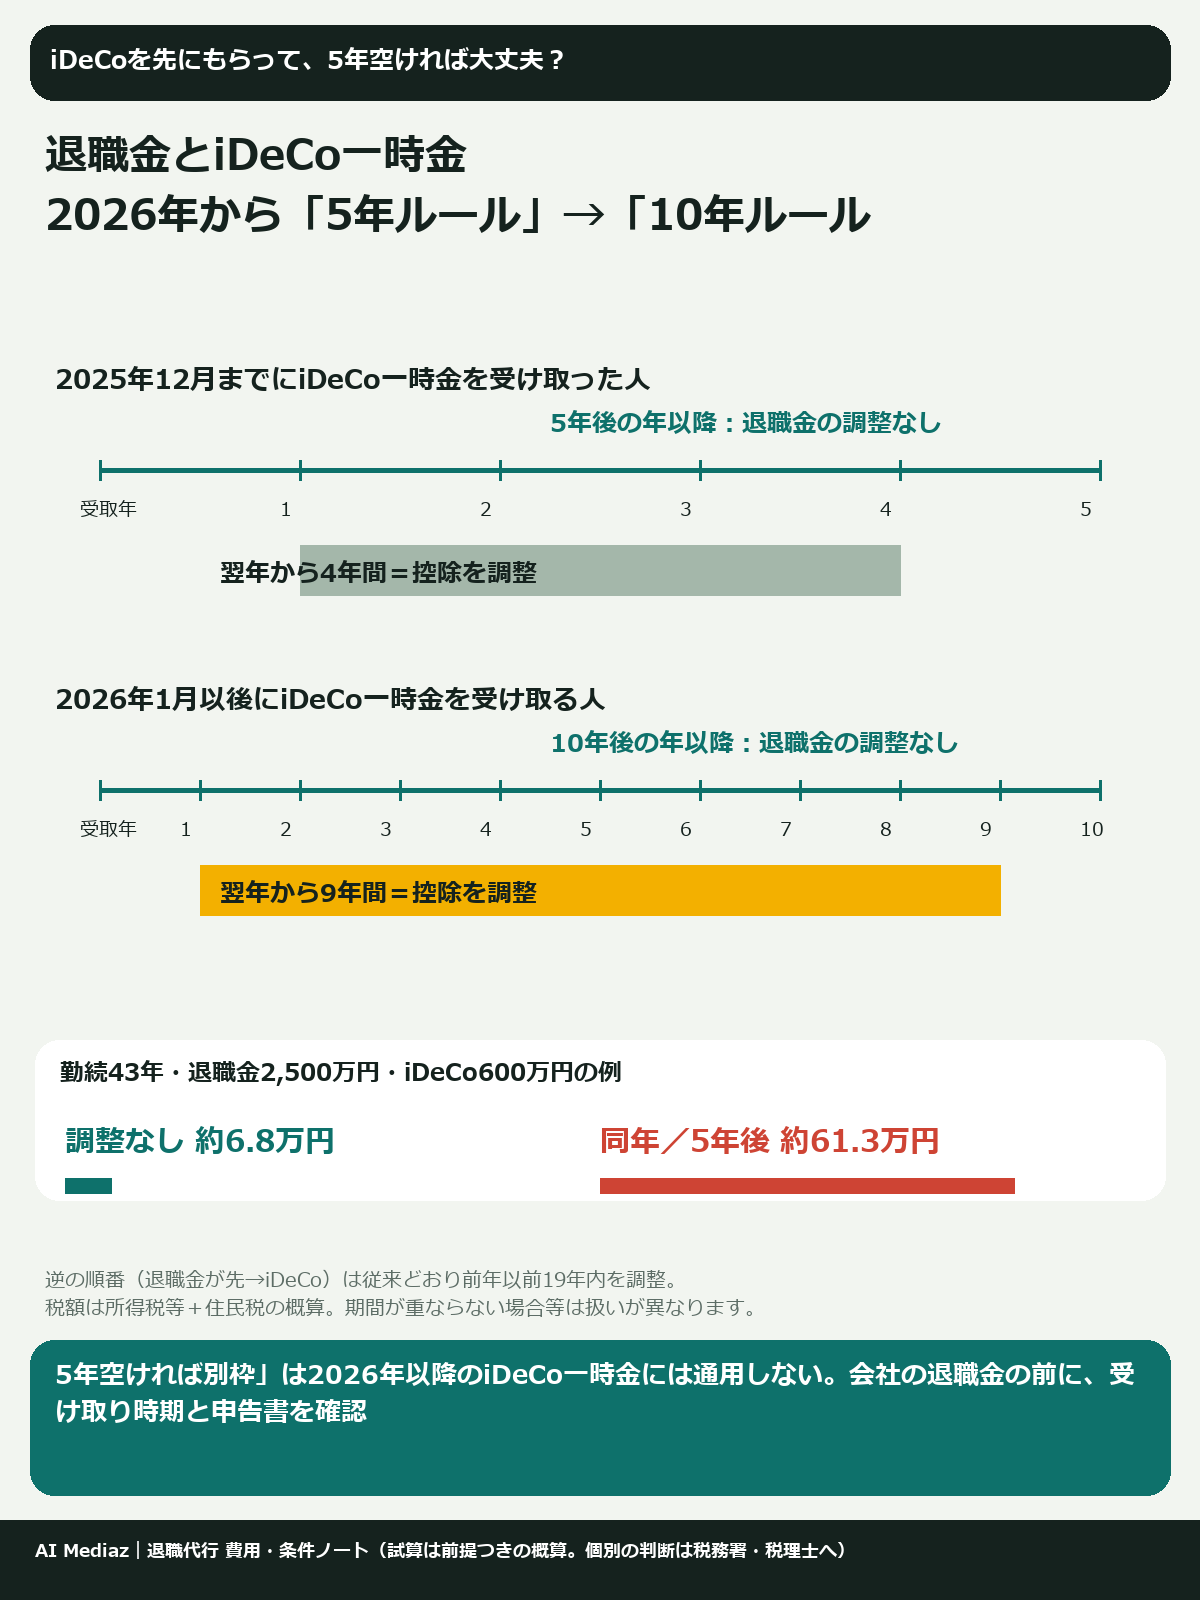
- iDeCo一時金を2026年1月1日以後に受け取り、その後に会社の退職金を受け取る場合、退職所得控除の重なりを調整する期間が「前年以前4年内」から「前年以前9年内」に延びました。「5年空ければ別枠」が「10年空けないと別枠にならない」に変わったということです。
- 逆の順番(退職金が先、iDeCoが後)は、従来どおり「前年以前19年内」が調整の対象で、今回は変わっていません。
- 勤続20年超の控除(1年あたり70万円)の見直しは、2023年に政府が方針を示しましたが、2026年10月31日時点で具体的な改正は決まっていません。退職前は、まず会社に「退職所得の受給に関する申告書」を出すことを確認しましょう。
※この記事は制度の一般的な整理です。個別の税額や受け取り方の判断は、税務署・税理士・iDeCoの加入先に確認してください。投資や商品の選び方をすすめるものではありません。
退職金とiDeCo一時金の「10年ルール」とは?
退職金もiDeCoの一時金も、税金の上では同じ「退職所得」です。退職所得は、原則として、受け取った額から退職所得控除を引き、その半分に税金がかかる仕組みです(国税庁 タックスアンサーNo.1420)。
問題になるのは、同じ期間を根拠に控除を2回使えないようにする調整です。会社の勤続期間と、iDeCoの掛金を出していた期間(加入者期間)が重なっていると、後から受け取る側の控除が、重なった分だけ減らされます(所得税法施行令第70条)。iDeCo一時金の「勤続年数」にあたるのは、計算の基礎になった加入者期間です(同施行令第69条)。
この調整がかかるのは「前に受け取った退職所得が、今年から見て前年以前の一定期間内にある場合」だけです。その期間が、受け取る順番によって違います。
| 受け取る順番 | 調整の対象になる期間 | 2026年からの変化 |
|---|---|---|
| 会社の退職金 → 別の会社の退職金 | 前年以前4年内 | 変更なし |
| iDeCo一時金 → 会社の退職金 | 前年以前4年内 → 前年以前9年内 | 延長(俗に「10年ルール」) |
| 会社の退職金 → iDeCo一時金 | 前年以前19年内 | 変更なし |
条文上の対象は「確定拠出年金法の老齢給付金として支給される一時金」なので、iDeCoだけでなく企業型DCの一時金も同じ扱いです(所得税法施行令第70条第1項第2号)。
「前年以前9年内」とは、退職金を受け取る年の前年から数えて9年分です。つまり、iDeCo一時金を受け取った年の10年後の年以降(例:2026年に受け取ったなら2036年以降)に退職金を受け取れば調整されない、という意味で「10年ルール」と呼ばれています。法律の文言に「10年ルール」という言葉があるわけではありません。
10年ルールはいつから適用?2025年に受け取った人は?
財務省の令和7年度税制改正の大綱と、国税庁の「令和8年版 源泉徴収のあらまし」によると、この見直しは令和8年分(2026年分)以後の所得税に適用されます。大綱の注記では「令和8年1月1日以後に老齢一時金の支払を受けている場合であって、同日以後に支払を受けるべき退職手当等」が対象とされています。
ポイントは、iDeCo一時金をいつ受け取ったかで線が引かれていることです。条文と申告書の記載要領では、次のように分かれています。
- iDeCo一時金を2026年1月1日以後に受け取った → 退職金の前年以前9年内なら調整あり
- iDeCo一時金を2026年1月1日より前に受け取った → 従来どおり前年以前4年内なら調整あり
たとえば2025年にiDeCo一時金を受け取った人が2030年に退職金を受け取る場合は、5年後なので4年内に入らず、調整はかかりません。一方、2026年にiDeCo一時金を受け取って2031年に退職金を受け取る場合は、9年内に入るため調整されます。
退職所得控除はいくら?勤続年数別にPythonで計算
退職所得控除の基本は次のとおりです(国税庁 No.1420、所得税法第30条)。
- 勤続20年以下:40万円 × 勤続年数(80万円に満たない場合は80万円)
- 勤続20年超:800万円 + 70万円 ×(勤続年数 − 20年)
- 1年未満の端数は1年に切り上げ(例:10年2か月 → 11年)
- 障害者になったことが直接の原因で退職した場合は100万円を加算
def koujo(years):
    """退職所得控除額(円)。years は1年未満を切り上げた勤続年数"""
    if years <= 20:
        return max(400_000 * years, 800_000)
    return 8_000_000 + 700_000 * (years - 20)

for y in [3, 5, 10, 15, 20, 25, 30, 35, 40, 43]:
    print(f"{y}年: {koujo(y) // 10_000:,}万円")
| 勤続年数 | 退職所得控除額 |
|---|---|
| 3年 | 120万円 |
| 5年 | 200万円 |
| 10年 | 400万円 |
| 15年 | 600万円 |
| 20年 | 800万円 |
| 25年 | 1,150万円 |
| 30年 | 1,500万円 |
| 35年 | 1,850万円 |
| 40年 | 2,200万円 |
| 43年 | 2,410万円 |
役員等ではない人で勤続5年以下の場合、控除後の金額のうち300万円を超える部分は半分にならない(短期退職手当等)点にも注意してください。役員等として勤続5年以下の人の退職金(特定役員退職手当等)は、その期間に対応する部分に半分にする計算がありません(国税庁 No.1420)。
受け取る順番で税額はどれくらい変わる?試算で比べる
試算の前提
- 22歳から65歳まで同じ会社に勤務(勤続43年、役員ではない)、65歳で退職金2,500万円を一時金で受け取る
- iDeCoは40歳から60歳まで20年加入、一時金600万円。加入期間はすべて勤続期間の中にある
- 受け取りはすべて2026年以後。「退職所得の受給に関する申告書」は提出済み
- 税額は、所得税と復興特別所得税(速算表の税額×102.1%、1円未満切り捨て。2027年分以後は防衛特別所得税も含みますが、令和9年分の速算表でも合計の掛け率は×102.1%)と住民税(課税退職所得の10%:市町村民税6%・道府県民税4%、それぞれ100円未満切り捨て)の合計。課税退職所得は1,000円未満切り捨て。概算です
- iDeCoを年金形式で受け取る場合(雑所得)や、他の所得・社会保険料への影響は含めない
もう1つ大事な条文の決まりがあります。前に受け取った額がその控除額より少ないときは、前の期間が「受け取った額に見合う年数」に短縮されます(施行令第70条第2項。800万円以下なら収入金額÷40万円、1年未満切り捨て、期間の初日から数える)。600万円のiDeCo一時金なら、600万円 ÷ 40万円 = 15年分だけが重なりとして扱われます。
試算結果
| パターン | 退職所得(課税対象) | 税額の合計(概算) |
|---|---|---|
| ① 65歳で両方を同じ年に受け取る | 345万円 | 約61.3万円 |
| ② 60歳でiDeCo → 65歳で退職金(9年内なので調整あり) | iDeCo 0円/退職金 345万円 | 約61.3万円 |
| ③ 参考:②で調整がかからなかった場合(2025年以前にiDeCoを受け取った人の5年空けに相当) | iDeCo 0円/退職金 45万円 | 約6.8万円 |
| ④ 65歳で退職金 → 5年後にiDeCo(19年内なので調整あり) | 退職金 45万円/iDeCo 260万円 | 約49.4万円 |
②は、退職金側の控除が2,410万円から、重なり15年分の600万円を引いた1,810万円になります。結果として①と同じ税額です。この例では、2026年以後にiDeCoを先に受け取ると、5年空けても「同じ年にまとめて受け取る」のと同じ税額になりました。金額や期間が違えば、同じになるとは限りません。
④は、iDeCoの加入期間20年がすべて勤続期間と重なるため、iDeCo側の控除は最低額の80万円になります。それでも、退職所得は受け取る年ごとに別々に税率が決まるので、この前提では①より低くなりました。ただし、金額・加入期間・勤続年数が変われば順位も変わります。この表は一例であり、どの受け取り方が有利かを示すものではありません。
試算は、上のkoujo関数に「重なった年数分の控除を引く(下限80万円)」「期間の短縮」の処理を足したPythonで計算しました。ご自身の数字で確かめるときは、国税庁の資料をもとに税務署・税理士へ確認してください。
退職所得控除の見直しは決まった?勤続20年超の優遇はどうなる?
「勤続20年を境に、1年あたりの控除が40万円から70万円に増える仕組みが、転職をためらわせている」という指摘を受けて、政府は2023年6月16日に閣議決定した「新しい資本主義のグランドデザイン及び実行計画2023改訂版」で、影響に留意しながらこの税制を見直す方針を示しました。
ただし、2026年10月31日時点で確認した範囲では、
- 令和7年度税制改正で決まったのは、この記事で扱ったiDeCo一時金との調整期間の延長(4年→9年)などで、勤続20年超の控除の見直しは含まれていません。
- 令和8年度税制改正の大綱(2025年12月26日閣議決定)にも、退職所得控除の計算方法を変える内容は見当たりませんでした。
- 国税庁のタックスアンサーNo.1420(令和8年4月1日現在法令等)でも、控除額は「40万円/70万円」の計算のままです。
つまり、勤続20年超の優遇の見直しは「方針は示されたが、内容も時期も決まっていない」段階です。「近いうちに控除が減るから急いで辞める」と判断できる材料はまだありません。今後の税制改正の大綱で示されるかどうかを確認していくことになります。
退職前に確認すること:「退職所得の受給に関する申告書」
退職金やiDeCo一時金を受け取る前に、支払う側(会社やiDeCoの加入先)へ「退職所得の受給に関する申告書」を出します(所得税法第203条)。
- 提出期限:退職手当等の支払を受ける時まで
- 提出先:支払者(会社など)。税務署に出す必要は原則なし
- 出さなかった場合:支払額の20.42%が源泉徴収され、確定申告で精算することになる
- その年にほかの退職手当等を受けている場合:その「退職所得の源泉徴収票」を添付
- 2026年1月1日以後用の様式には、前年以前9年内にiDeCo一時金を受け取ったかどうかを書く欄がある
前の勤務先の退職金やiDeCo一時金がある人は、その「退職所得の源泉徴収票」を保管しておくことが、正しい控除の計算につながります。申告書を出しそびれた場合の確定申告の流れは、年の途中で退職して年末調整を受けていない人の確定申告で詳しく整理しています。退職後に受け取る書類全体は退職後に受け取る書類も参考にしてください。
退職金とiDeCoの受け取り前チェックリスト
- [ ] 会社の退職金規程で、支給額・支給時期・一時金か年金かを確認した
- [ ] 勤続年数(入社日〜退職日、1年未満切り上げ)を確認した
- [ ] iDeCoの加入者期間と、一時金を受け取った(受け取る予定の)年を確認した
- [ ] iDeCo一時金の受け取りが2026年1月1日以後か、それより前かを確認した
- [ ] 退職金を受け取る年の「前年以前9年内」にiDeCo一時金がないか数えた
- [ ] 退職金が先の場合、iDeCo一時金を受け取る年の「前年以前19年内」に退職金がないか数えた
- [ ] 前職の退職金・iDeCo一時金の「退職所得の源泉徴収票」を手元に用意した
- [ ] 支払者へ「退職所得の受給に関する申告書」を支払前に出す段取りをした
- [ ] 受け取り方(一時金・年金・併用)と時期を、加入先や税務署・税理士に確認した
退職日そのものの決め方は希望退職日からの逆算、退職後の手続き全体は退職後の手続きを並べるで整理しています。
よくある質問
Q1. 「5年ルール」はなくなったのですか?
なくなってはいません。会社の退職金どうし(別の会社から2回受け取る場合など)の調整期間は、今も前年以前4年内です。変わったのは「iDeCo一時金を先に受け取り、後で退職金を受け取る」順番の場合で、2026年1月1日以後に受け取ったiDeCo一時金は前年以前9年内が対象になりました。
Q2. 2025年にiDeCo一時金を受け取りました。10年ルールは関係ありますか?
条文と申告書の記載要領では、2026年1月1日より前に受け取ったiDeCo一時金は従来どおり前年以前4年内で判定します。受け取った年の5年後の年以降(2025年に受け取ったなら2030年以降)に退職金を受け取るなら、調整はかからない扱いです。念のため、受け取った年は源泉徴収票で確認してください。
Q3. 退職金を先に受け取れば、iDeCoは別枠で控除を使えますか?
使えるとは限りません。退職金を受け取った年の翌年から19年以内にiDeCo一時金を受け取ると、重なった期間の分だけiDeCo側の控除が減ります。全期間が重なると、控除は最低額の80万円になります。
Q4. 退職所得控除が近く減ると聞きました。早めに辞めたほうがいいですか?
2026年10月31日時点で、勤続20年超の控除を変える改正は決まっていません。退職時期は税金だけでなく、賞与や有給休暇、次の仕事なども含めて決めることになります。税制の変更は、毎年12月ごろに示される税制改正の大綱で確認してください。
Q5. 申告書を出し忘れたらどうなりますか?
支払額の20.42%が源泉徴収されます。そのあと確定申告をすれば、退職所得控除を反映して精算できます。会社に出せる時期なら、支払前に出しておくのが手間の少ない方法です。
関連ガイド
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
- 財務省 令和7年度税制改正の大綱(1/9)(退職所得控除額の計算の特例の見直し)
- 国税庁 令和8年版 源泉徴収のあらまし 税制改正等の内容
- e-Gov法令検索 所得税法施行令 第69条・第70条
- e-Gov法令検索 所得税法 第30条
- 国税庁 タックスアンサーNo.1420 退職金を受け取ったとき(退職所得)
- 国税庁 A2-29 退職所得の受給に関する申告(退職所得申告)
- 国税庁 退職所得の受給に関する申告書(記載要領を含む様式)
- 国税庁 退職所得の源泉徴収税額の速算表(令和9年分)
- 総務省 平成25年1月1日以降の退職所得に対する住民税の特別徴収について
- 内閣官房 新しい資本主義のグランドデザイン及び実行計画2023改訂版(2023年6月16日閣議決定)
- 財務省 令和8年度税制改正の大綱(2025年12月26日閣議決定)
- 国税庁 No.2732 退職手当等に対する源泉徴収(4年・9年・19年の調整期間)
条件を並べると、次に確かめることが見えてくるね。